前回は、「なぜ私はセミリタイアしたいのか」について書きました。
私が欲しいのは、時間。
子どもたちとの時間。
自分ひとりの時間。
そして、「今日どうしようかな」と自分で決められる時間。
そのために、私はセミリタイアを目指しています。
でも。
「仕事辞めたい!」
という気持ちだけでは、会社は辞められません。
必要なのは……
お金です。
ということで今回は、ちょっと現実を見てみます。
我が家のお金の現在地
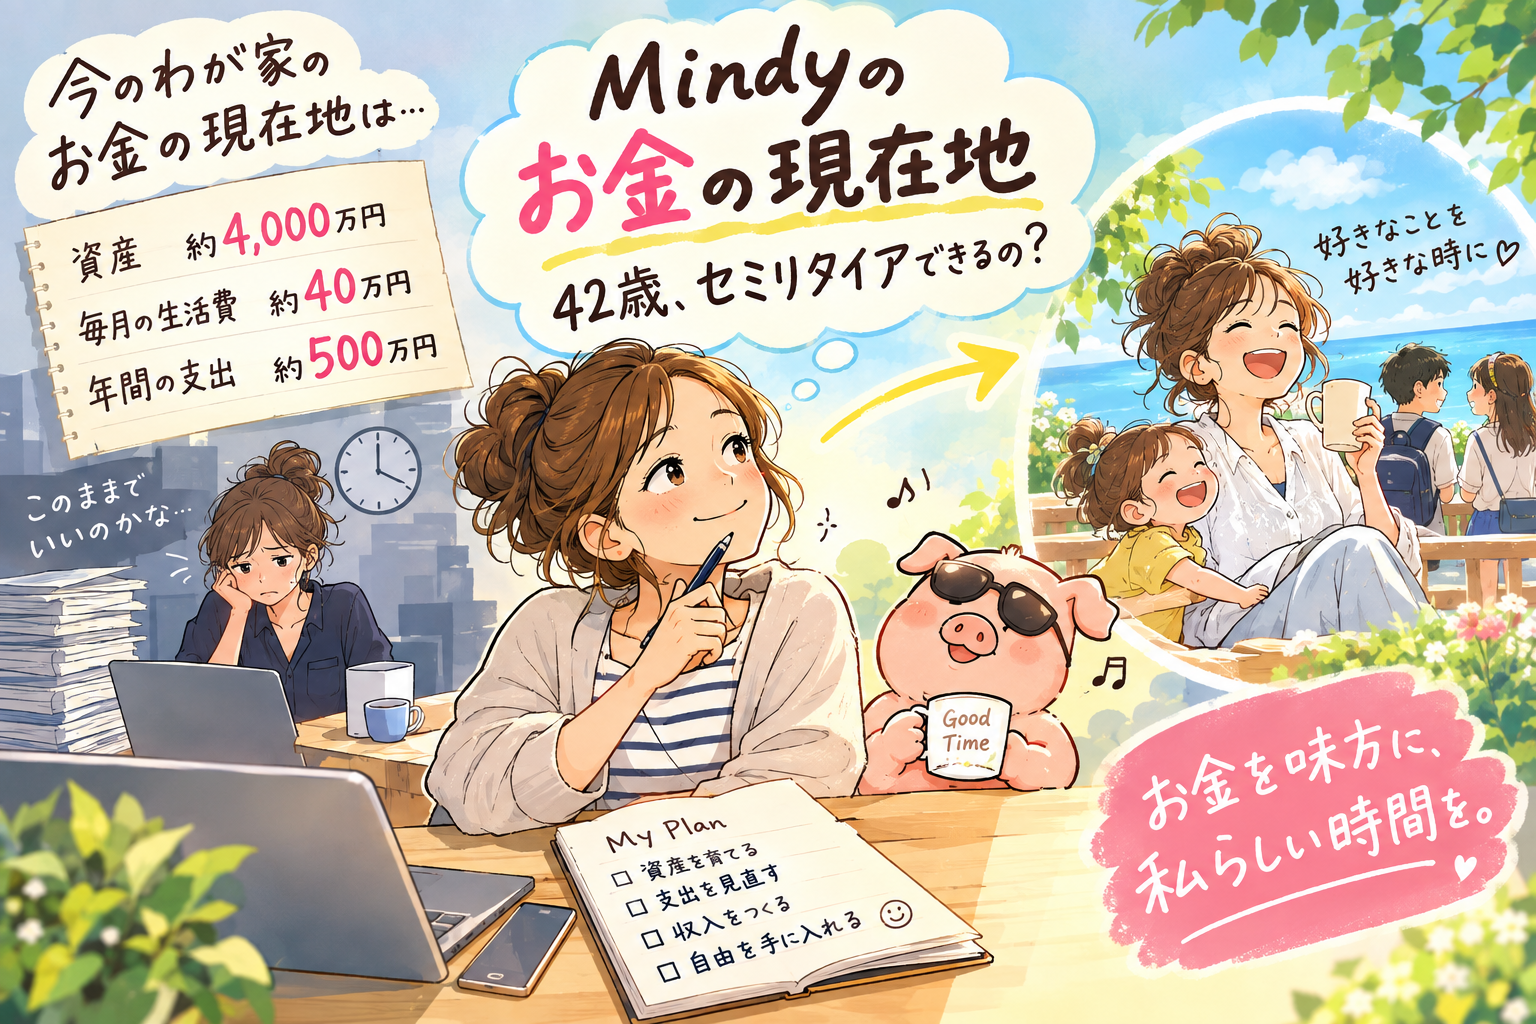
現在の私の資産は、
約4,000万円。
……おお。
数字だけ見ると、なんだか結構ありそう。
「もう会社辞めてもいいんじゃない?」
なんて、一瞬思います。
でも、ここで冷静になります。
果たして、本当に辞められるのか?
毎月、いくら使っている?
次に見るのは「支出」です。
我が家の生活費は、
月:約40万円
年間にすると、
約500万円。
……。
4,000万円あっても、年間500万円使ったら、
単純計算で8年。
8年しか持たない。
しかも、これは単純に割っただけ。
実際には、
・子どもの教育費
・家電の買い替え
・車や自転車などの大きな出費
・旅行
・税金や社会保険
・物価の上昇
などもあります。
そして、資産を現金で置いておけばいいわけでもありません。
投資しているお金もあるので、増える可能性もあれば、減る可能性もある。
つまり、
「4,000万円ある=一生働かなくていい」
では、全然ない。
じゃあ、セミリタイアならどう?
ここで私が考えたのが、
「完全に仕事を辞める必要はないんじゃない?」
ということ。
私が目指しているのは、
完全リタイアではなく、セミリタイア。
たとえば、
今まで
週5日・フルタイム
だった働き方を、週3日だけ働く、あるいは、短時間勤務にする。
他の業務などで、少し収入をつくる。
そんなふうに、
「生活費のすべてを労働収入でまかなわない」
という状態です。
月40万円、全部を働いて稼ぐ必要はない
もし生活費が月40万円だとしても、
毎月40万円を会社からもらわなければ生活できない、ということではない。
たとえば、
- 資産から得られるお金
- 他からの副収入
- 短時間の仕事
などを組み合わせる。
仮に、会社員として働く量を減らして、
月10万円でも20万円でも、自分で収入を作れたら?
必要な資産額も、働き方も変わってきます。
「会社を辞める」と考えると一気にハードルが上がりますが、
「会社への依存度を下げる」と考えると、少し見え方が変わってきました。
40代のセミリタイアは「教育費」が大きな問題
そして、40代ワーママならではの問題。
子どもの教育費です。
我が家には3人の子どもがいます。高校1年、中学2年、小学2年。
これから大学などの進学費用も考えなければいけません。
つまり、「老後のお金だけ考えればOK!」というわけにはいきません。
むしろ今は、
教育費と生活費と老後資金。
この3つを同時に考える必要があります。
……なかなかの無理ゲーです(笑)。
だからこそ、「資産4,000万円あるから大丈夫!」とは簡単には言えません。
希望も見えてきた
一方で、今回あらためて数字を出してみて思ったことがあります。
「会社を辞めたら収入ゼロ」
にする必要はない。
ということ。
セミリタイア後も、何かしらの形で働けばいい。
ただし、今のように、毎日フルタイムで働く必要はない。
ここが私にとって、とても大きい。
週5日働いて、仕事に追われて、「子どもとの時間がない」「自分の時間がない」
となっている今の働き方から、少しずつ仕事を減らしていく。
そのために、
資産を育てる。
支出を把握する。
会社以外の収入をつくる。
この3つをやっていけばいい。
「あといくらあれば辞められる?」を考えてみる
次に考えることは、
「じゃあ、私はいくらあれば会社を辞められるの?」
ってこと。
4,000万円では足りないのか。
それとも、働き方を変えれば十分なのか。
月にいくら稼げばいいのか。
生活費をどこまで下げられるのか。
そして、教育費を含めて考えたらどうなるのか。
まだ答えは出ていません。
だからこそ、これから一つずつ計算していきたいと思います。
セミリタイアは「仕事を辞める計画」じゃなかった
今回、お金の現在地を確認してみて思ったこと。
セミリタイアって、
「仕事を辞めるための計画」だと思っていました。
でも、どうやら違う。
私の場合は、「自分の時間を取り戻すための計画」
なんだと思います。
そのために、お金を整える。
働き方を考える。
必要なら収入源も増やす。
そして、家族との時間と自分の時間を取り戻す。
42歳、まだ間に合う?
現在、資産は約4,000万円。
生活費は月約40万円。
年間の支出は約500万円。
こうして数字を並べてみると、
「今すぐ完全リタイア!」
という状況ではなさそうです。
でも、
「セミリタイアを目指すのは無謀なのか?」
と言われたら、私はまだそうは思っていません。
42歳。
ここから、どこまで会社に依存しない暮らしを作れるのか。
このブログで、リアルタイムに記録していきたいと思います。
次回は……
では、実際にセミリタイアするには、
「いくら必要なの?」
そして、
「月いくら稼げばいい?」
ここを具体的に考えてみます。
目標は、ただ「仕事を辞める」ことではありません。
子どもたちとの時間を大切にしながら、自分の人生もちゃんと楽しめる働き方をつくること。
42歳、Mindyのセミリタイア計画。
まだまだ続きます。
コメント